På siden
- Privat bilforsikring vs erhvervsforsikring – hvad er forskellen?
- Hvornår skal du have en erhvervsforsikring?
- Skattefradrag for bilforsikring som selvstændig
- Leasing vs ejet bil – hvad betyder det for forsikringen?
- Specialdækninger for forskellige erhverv
- Elbiler og erhvervsforsikring
- Sådan finder du den rigtige forsikring som selvstændig
- Unge selvstændige og erhvervsforsikring
- Ofte stillede spørgsmål
Bruger du bilen i din virksomhed, skal du oplyse det til forsikringsselskabet. En privat police dækker ikke nødvendigvis erhvervskørsel, og nogle gange kræver det en egentlig erhvervsforsikring.
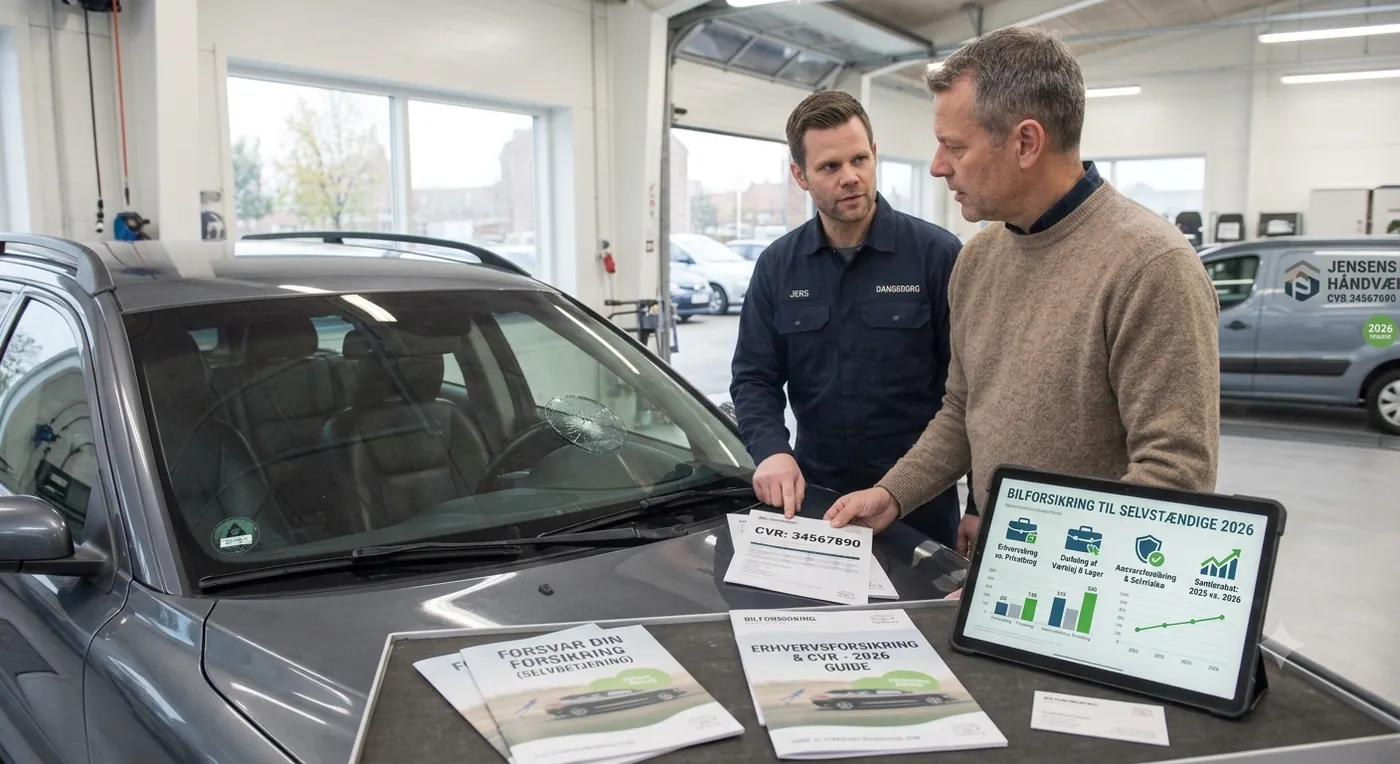
Som selvstændig erhvervsdrivende kan det være svært at navigere i junglen af bilforsikringer. Skal du vælge en privat eller erhvervsforsikring? Hvad kan du få i skattefradrag? Og hvornår er erhvervsdækning egentlig nødvendig? Her får du svarene på alle de vigtige spørgsmål, så du kan træffe det rigtige valg for din virksomhed.
Privat bilforsikring vs erhvervsforsikring – hvad er forskellen?
Den største forskel mellem en privat bilforsikring og en erhvervsforsikring ligger i, hvordan bilen bruges og hvem der er dækket.
En privat bilforsikring er designet til almindelig personkørsel, pendling til og fra arbejde samt lejlighedsvis erhvervskørsel. De fleste private forsikringer accepterer begrænset erhvervskørsel, for eksempel kørsel til møder eller kundebesøg et par gange om måneden.
En erhvervsforsikring er derimod beregnet til biler, der anvendes dagligt til forretningsmæssige formål. Det kan være håndværkere, konsulenter, sælgere eller andre selvstændige, der bruger bilen som en aktiv del af deres forretning.
Hvornår tæller kørsel som erhvervskørsel?
- Kørsel til kundebesøg og møder
- Transport af varer eller udstyr
- Kørsel mellem forskellige arbejdssteder
- Daglig brug af bilen i virksomhedens tjeneste
Kørsel mellem din bopæl og din faste arbejdsplads betragtes som pendling og ikke erhvervskørsel. Dog gælder der særlige regler, hvis du har skiftende arbejdssteder eller kører direkte fra hjemmet til kunder.
Dækning og forsikringsvilkår
Erhvervsforsikringer indeholder ofte mere omfattende dækninger end private forsikringer, fordi risikoen vurderes anderledes. Typiske forskelle inkluderer:
- Førerpladsdækning – Dækker dig som fører ved solouheld, hvilket er særligt relevant for selvstændige
- Udvidet vejhjælp – Bredere dækning både i Danmark og udlandet
- Lånebil ved reparation – Sikrer at din forretning kan fortsætte under reparation
- Dækning af værktøj og udstyr – Beskytter værktøj og materialer i bilen
Mange erhvervsforsikringer tilbyder også mulighed for at dække flere førere, hvilket kan være nyttigt hvis du har medarbejdere eller samarbejdspartnere.
Hvornår skal du have en erhvervsforsikring?
Det er ikke altid klart, hvornår en privat forsikring ikke længere er tilstrækkelig. Her er de vigtigste situationer, hvor du bør overveje en erhvervsforsikring:
Daglig erhvervskørsel
Hvis du bruger din bil hver dag eller flere gange om ugen til erhvervsmæssige formål, er en erhvervsforsikring typisk nødvendig. Private forsikringer har ofte begrænsninger på, hvor meget erhvervskørsel de dækker.
Transport af værktøj og udstyr
Håndværkere, konsulenter og andre faggrupper, der transporterer dyrt udstyr, bør have en forsikring, der specifikt dækker dette. Private forsikringer har ofte lave grænser for, hvad der dækkes ved tyveri af løsøre fra bilen.
Flere førere af bilen
Har du medarbejdere, partnere eller andre, der kører i bilen, skal det fremgå af forsikringen. En erhvervsforsikring gør det lettere at tilføje og fjerne førere efter behov.
Firmabil på gule plader
Biler registreret med gule plader skal altid have en erhvervsforsikring. Her er der ingen valgmulighed – det er et lovkrav at forsikringen matcher bilens registrering.
Leasede eller finansierede biler
Mange leasingselskaber og banker kræver kaskoforsikring og specifik erhvervsdækning, hvis bilen bruges til erhverv. Tjek altid dine vilkår hos finansieringsselskabet.
Skattefradrag for bilforsikring som selvstændig
En af de store fordele ved at drive egen virksomhed er muligheden for at trække udgifter fra i skat. Bilforsikring er én af de udgifter, du kan få fradrag for, men der er nogle regler, du skal kende.
Fradrag for erhvervsmæssig andel
Som selvstændig kan du få skattefradrag for den andel af bilforsikringen, der svarer til din erhvervskørsel. Hvis du bruger bilen 70% til erhverv og 30% privat, kan du fradrage 70% af forsikringsudgiften.
Fradraget behandles som en driftsomkostning og reducerer din skattepligtige indkomst. Det betyder, at din faktiske omkostning til forsikringen bliver lavere, når skattefordelen tages i betragtning.
Krav til dokumentation
For at kunne få fradrag skal du kunne dokumentere din erhvervskørsel. Det sker typisk gennem en kørebog, hvor du registrerer:
- Dato for hver erhvervstur
- Destination og formål
- Kilometerstand ved start og slut
- Samlede antal kørte kilometer
Der findes både papirbaserede kørebøger og elektroniske løsninger via apps, som automatisk sporer dine ture. Det vigtigste er, at dokumentationen er fyldestgørende og kan fremvises ved en eventuel skatterevidering.
To metoder til fradrag
Selvstændige har to måder at håndtere biludgifter på:
Metode 1: Faktiske udgifter
Du fører et detaljeret driftsregnskab over alle udgifter til bilen – forsikring, brændstof, service, reparationer og afskrivninger. Den erhvervsmæssige andel af disse udgifter kan fratrækkes. Denne metode kræver meget dokumentation, men kan give højere fradrag.
Metode 2: Skatterådets satser
Du bruger Skatterådets kilometerbaserede satser, som for 2026 er 3,94 kr. pr. km for de første 20.000 km og 2,28 kr. pr. km derover. Denne metode er enklere, men du kan ikke samtidig fradrage faktiske udgifter.
Vælger du metode 2, er forsikringen indirekte indregnet i kilometersatsen, så du får ikke et særskilt fradrag for forsikringen.
Erhvervsforsikringer er momsfrie
Det er vigtigt at bemærke, at forsikringer i Danmark er momsfritaget. Det betyder, at du ikke betaler moms af din bilforsikring, men det betyder også, at du ikke kan trække moms fra, som du kan med andre erhvervskøb.
Leasing vs ejet bil – hvad betyder det for forsikringen?
Hvordan du ejer eller finansierer din bil har betydning for, hvilken forsikring du skal vælge.
Leaset firmabil
Ved leasing stiller leasingselskabet næsten altid krav om fuld kaskodækning. Det skyldes, at de juridisk ejer bilen og vil sikre sig, at den er dækket ved skader eller totalskade.
Mange leasingselskaber tilbyder forsikring som en del af leasingpakken. Det kan være praktisk, men det er ikke altid den billigste løsning. Du har ofte ret til at vælge dit eget forsikringsselskab, så læng dækningen lever op til leasingkontraktens krav.
Ejet bil med lån
Har du købt bilen med lån, vil banken typisk også kræve kaskoforsikring, indtil lånet er betalt tilbage. Dette sikrer, at deres pant i bilen er beskyttet.
Kontantkøbt bil
Ejer du bilen uden gæld, har du fuld frihed til at vælge, om du vil have ansvarsforsikring alene eller tilføje kasko. Her handler det om bilens værdi og din økonomiske risiko.
For selvstændige kan det dog være fornuftigt at have kasko, selv på ældre biler, hvis bilen er afgørende for din forretning. Uden bil, ingen indtægt – så selv en ældre bil kan være værd at beskytte.
Specialdækninger for forskellige erhverv
Afhængigt af din branche kan der være behov for særlige dækninger.
Håndværkere og installatører
Håndværkere har ofte dyrt værktøj og materialer i bilen. Her er det vigtigt at sikre, at forsikringen dækker:
- Værktøj og udstyr ved tyveri (ofte op til 50.000-100.000 kr.)
- Materialer under transport
- Skader på indretning i varebil
Konsulenter og sælgere
Kører du mange kilometer til møder og kunder, bør du overveje:
- Høj eller ingen kilometerbegrænsning
- Vejhjælp i hele Europa
- Lånebil ved skader, så du ikke mister indtjening
Varetransport og levering
Driver du en virksomhed med levering af varer, skal forsikringen dække:
- Varer under transport
- Ansvarsdækning ved skader på kunders gods
- Erhvervsmæssig anvendelse eksplicit angivet
Elbiler og erhvervsforsikring
Flere og flere selvstændige vælger elbiler til deres virksomhed. Her er der nogle særlige forhold at være opmærksom på.
Batteri- og ladeudstyr
En god erhvervsforsikring til elbiler bør dække:
- Batteri ved skader eller defekter
- Ladekabel og ladeboks
- Assistance ved tom batterier (transport til ladestation)
Rækkevidde og vejhjælp
Elbilers rækkevidde kan være udfordret om vinteren eller ved lange ture. Vælg en forsikring med vejhjælp, der specifikt dækker elbiler og kan transportere dig til en ladestation, hvis du løber tør for strøm.
Sådan finder du den rigtige forsikring som selvstændig
At vælge den rigtige bilforsikring som selvstændig kræver, at du tænker både på dækning, pris og skattefordele.
Trin 1: Vurder dit behov
Start med at kortlægge, hvordan du bruger bilen:
- Hvor mange kilometer kører du årligt til erhverv?
- Transporterer du værktøj eller varer?
- Er der andre, der skal kunne køre bilen?
- Hvor kritisk er bilen for din forretning?
Trin 2: Sammenlign priser og vilkår
Få tilbud fra flere selskaber og sammenlign ikke kun prisen, men også:
- Selvrisiko ved forskellige skadetyper
- Dækning af værktøj og udstyr
- Vejhjælp og lånebil
Trin 3: Beregn skattefordel
Husk at tage skattefradraget med i dine beregninger.
Trin 4: Læs betingelserne grundigt
- Begrænsninger på erhvervskørsel
- Krav til dokumentation
- Undtagelser og begrænsninger
Unge selvstændige og erhvervsforsikring
Er du under 25 år og selvstændig, kan det være ekstra dyrt at få bilforsikring. Mange selskaber vurderer unge som højere risiko, og kombinationen af ung alder og erhvervskørsel kan give høje præmier.
Her er nogle råd til at holde prisen nede:
- Vælg en bil med lav forsikringsgruppe
- Accepter højere selvrisiko mod lavere præmie
- Byg skadefri anciennitet op hurtigt
- Overvej at starte med privat forsikring med erhvervstilvalg
Ofte stillede spørgsmål
Kan jeg bruge min private bilforsikring til erhvervskørsel?
Nej, hvis du bruger din bil regelmæssigt til erhvervskørsel, skal du oplyse det til dit forsikringsselskab. De fleste private forsikringer dækker kun lejlighedsvis erhvervskørsel. Ved regelmæssig erhvervskørsel kan du risikere, at forsikringen ikke dækker ved skader.
Kan jeg få skattefradrag for min bilforsikring som selvstændig?
Ja, hvis du bruger bilen til erhvervskørsel, kan du få fradrag for den erhvervsmæssige andel af forsikringen.
Hvad er forskellen på gule og hvide plader?
Gule plader bruges til erhvervskøretøjer og kræver erhvervsforsikring. Hvide plader er til privatbiler, men kan sagtens bruges til erhvervskørsel med den rigtige forsikring. Gule plader giver dog nogle skattefordele ved varebiler.
Er erhvervsforsikring dyrere end privat bilforsikring?
Det afhænger af din situation. Erhvervsforsikringer kan være dyrere grundet højere risiko, men de indeholder ofte flere dækninger. Selvstændige kan desuden få skattefradrag, hvilket sænker nettoprisen.
Skal jeg have kaskoforsikring som selvstændig?
Det afhænger af bilens værdi og hvor kritisk den er for din forretning. Er bilen din primære indtægtskilde, kan kasko være en god sikkerhed, selv på ældre biler. Ved leasing eller lån er kasko typisk et krav.
Kan jeg skifte fra privat til erhvervsforsikring?
Ja, de fleste forsikringsselskaber kan ændre din forsikring fra privat til erhverv. Det kræver typisk ny prisberegning baseret på din erhvervsmæssige brug. Du kan også skifte til et nyt selskab, der tilbyder erhvervsforsikring.
Relaterede guides
Kilder og grundlag
Kilder tjekket 8. oktober 2026. Prisniveauer er vejledende og ikke tilbud. Se redaktionel metode og kilder.
Ansvarshavende redaktør på Bilforsikringer.nu. Læser selskabernes betingelser, følger Forbrugerrådet Tænks tests og Ankenævnets afgørelser. Står personligt på mål for indholdet.