På siden
- Metode 1: Sammenlign priser årligt
- Metode 2: Udnyt samlerabatter – Op til 12% i besparelse
- Metode 3: Fagforeningsrabatter – 10% rabat til medlemmer
- Metode 4: Bliv elitebilist hurtigere – Markant lavere præmie
- Metode 5: Optimer din selvrisiko – Balancen mellem pris og risiko
- Metode 6: Opdater dit kilometerforbrug – Få den rigtige pris
- Metode 7: Vælg månedlig betaling – Men kun uden gebyr
- Ekstra sparetips til elbilsejere
- Undgå disse almindelige fejl
- Hvor meget kan du reelt spare?
- Start med at sammenligne – Det tager kun 2 minutter
- Ofte stillede spørgsmål
Fra samlerabat og fagforeningsaftaler til selvrisiko og kilometerforbrug. Syv konkrete greb med tal på, hvad hvert enkelt typisk sparer om året.
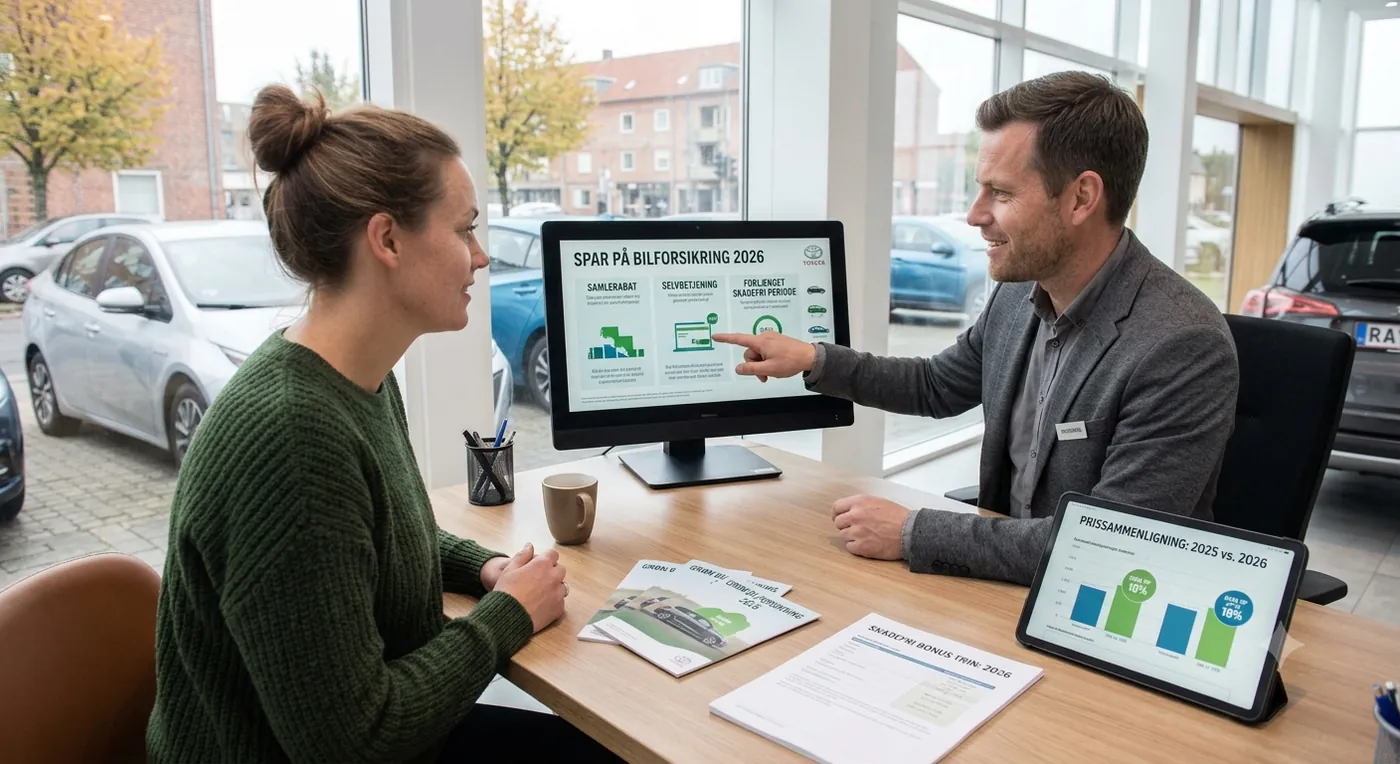
Priserne på bilforsikring stiger i 2026, og mange danskere betaler tusindvis af kroner for meget hvert år. Her får du 7 konkrete og dokumenterede metoder til at sænke din udgift til bilforsikring.
Metode 1: Sammenlign priser årligt
Den mest effektive måde at spare penge på bilforsikring er at sammenligne priser fra flere selskaber. Forsikringsmarkedet er konkurrencepræget, og priserne kan variere enormt mellem selskaberne – selv for præcis samme dækning.
Sådan sammenligner du effektivt
Indhent tilbud fra mindst 3-5 forskellige forsikringsselskaber. Sørg for at sammenligne identisk dækning – ellers sammenligner du æbler og pærer. Brug sammenligningsværktøjer, der viser dig flere tilbud på én gang, så du får et komplet markedsoverblik.
Det er vigtigt at gentage denne proces mindst én gang om året.
Metode 2: Udnyt samlerabatter – Op til 12% i besparelse
En af de mest oversete besparelsesmuligheder er samlerabatter. Ved at samle flere forsikringer hos samme selskab kan du opnå betydelige rabatter på din samlede forsikringsportefølje.
Hvad kan du samle?
De mest almindelige forsikringer at samle er:
Jo flere forsikringer du samler, desto højere bliver rabatten typisk. Det giver ikke kun økonomisk mening – det gør også administrationen nemmere at have alt samlet ét sted.
Metode 3: Fagforeningsrabatter – 10% rabat til medlemmer
Er du medlem af en fagforening? Så kan du sandsynligvis få rabat på din bilforsikring. Mange forsikringsselskaber tilbyder særlige aftaler til fagforeningsmedlemmer.
- HK Danmark
- Dansk Metal
Rabatten gives automatisk, når du oplyser dit medlemsnummer ved tegning af forsikring.
Metode 4: Bliv elitebilist hurtigere – Markant lavere præmie
Elitebilist-status er vejen til de laveste forsikringspriser. Men hvor lang tid det tager at blive elitebilist, varierer betydeligt mellem selskaberne – og det kan have stor økonomisk betydning.
Traditionelt har de fleste selskaber krævet 5-8 års skadefri kørsel for at opnå elitestatus. Men flere selskaber har nu forkortet perioden markant:
- Topdanmark: Elitebilist efter kun 3 år, uanset alderTJM Forsikring: Automatisk elitebilist når du fylder 25 årAlka: Elitebilist efter 6 års skadefri kørsel
Som elitebilist kan du spare 20-40% sammenlignet med en ny bilist.
Bevar din elitestatus ved selskabsskifte
Bekymret for at miste din skadefri historik, hvis du skifter selskab? Det behøver du ikke være. Din anciennitet og dine skadefri år kan overføres mellem selskaber, så du bevarer din elitestatus, selv når du skifter forsikring.
Metode 5: Optimer din selvrisiko – Balancen mellem pris og risiko
Selvrisikoen er det beløb, du selv betaler ved en skade, før forsikringen træder i kraft. En højere selvrisiko giver en lavere månedlig præmie – men det kræver, at du kan tåle at betale mere ved eventuelle skader.
Hvad kan du spare?
Er du en erfaren bilist, der sjældent har skader, kan det være en fornuftig måde at sænke dine faste udgifter på.
Men vær opmærksom: Hvis du har flere mindre skader i løbet af få år, kan den højere selvrisiko ende med at koste dig mere i det lange løb. Vurder derfor din risikoprofil realistisk, før du vælger en høj selvrisiko.
Metode 6: Opdater dit kilometerforbrug – Få den rigtige pris
Dit årlige kilometerforbrug har direkte indflydelse på din forsikringspris. Jo flere kilometer du kører, desto højere er risikoen for uheld – og desto højere bliver præmien.
Mange bilister glemmer at opdatere deres kilometerforbrug, når deres kørselsbehov ændrer sig. Måske er du skiftet job og pendler ikke længere? Eller kører du mindre efter børnene er flyttet hjemmefra?
Sådan opdaterer du
Kontakt dit forsikringsselskab og få justeret dit forventede årlige kilometerforbrug.
Vær ærlig om dit faktiske forbrug – både for at få den rigtige pris og for at undgå problemer ved eventuelle skader.
Metode 7: Vælg månedlig betaling – Men kun uden gebyr
Mange forsikringsselskaber tilbyder både årlig og månedlig betaling. Årlig forudbetaling giver ofte en lille rabat, men månedlig betaling kan også være fordelagtigt – især hvis selskabet ikke opkræver gebyr for det.
Topdanmark tilbyder eksempelvis månedlig betaling helt uden ekstra omkostninger. Det giver dig bedre likviditet og mulighed for lettere at skifte forsikring, hvis du finder et bedre tilbud.
Undgå dog selskaber, der opkræver høje renter eller gebyrer for månedlig betaling. Disse omkostninger kan hurtigt æde din besparelse op.
Ekstra sparetips til elbilsejere
Kører du elbil? Så er der særlige besparelsesmuligheder, du bør kende til.
Mange forsikringsselskaber tilbyder nu specialdækninger til elbiler, som kan være billigere end standard bilforsikringer. Elbiler har lavere driftsomkostninger, færre mekaniske dele og ofte bedre sikkerhedssystemer, hvilket nogle selskaber belønner med lavere præmier.
Hvad skal du være opmærksom på?
- Batteridækning – Nogle selskaber inkluderer dette gratis
- Ladekabeldækning – Hos Topdanmark kan du få 0 kr. selvrisiko på ladekabel
- Assistance ved tom batteri – Vigtigt at have med i vinterperioden
Sammenlign altid forsikringer, der er specifikt designet til elbiler, da de ofte giver bedre værdi end at tilpasse en standard bilforsikring.
Undgå disse almindelige fejl
Når du jagter den billigste forsikring, er der nogle faldgruber, du skal undgå:
Fejl 1: Kun at fokusere på prisen
Den billigste forsikring er ikke altid den bedste. Tjek også dækningen, selvrisikoen, kundeservice og skadesbehandling.
Fejl 2: At undlade at læse betingelserne
Læs altid dine forsikringsvilkår grundigt. Der kan være vigtige undtagelser og begrænsninger, som ikke fremgår af pristilbuddet.
Fejl 3: At glemme at genforhandle
Forsikringsselskaber belønner sjældent loyalitet med lavere priser. Tværtimod – mange nye kunder får bedre tilbud end eksisterende kunder. Genforhandl derfor din pris mindst én gang om året.
Hvor meget kan du reelt spare?
Lad os tage et konkret eksempel på, hvad disse metoder kan betyde i kroner og ører.
Maria, 32 år, VW Golf, København:
- Skiftede selskab (sammenligning): -1.400 kr.
- Justeret kilometerforbrug: -300 kr.
Dette er et realistisk eksempel baseret på faktiske markedspriser i 2026. Dine besparelser vil variere afhængigt af din situation, men potentialet er betydeligt.
Start med at sammenligne – Det tager kun 2 minutter
Den nemmeste måde at komme i gang med at spare penge på din bilforsikring er at sammenligne priser. Du behøver kun din nummerplade og kan få personlige tilbud fra flere selskaber på under 2 minutter.
Husk at tjekke både dækning og pris, så du sikrer dig, at du ikke kun får den billigste, men også den bedste værdi for pengene.
Ofte stillede spørgsmål
Hvad er samlerabat på bilforsikring?
Samlerabat betyder, at du får rabat ved at samle flere forsikringer hos samme selskab.
Hvor hurtigt kan jeg blive elitebilist?
Hos Topdanmark bliver du elitebilist efter kun 3 års skadefri kørsel, uanset din alder. Hos andre selskaber kræver det typisk 5-8 års skadefri kørsel. Som elitebilist får du markant lavere præmie.
Kan jeg få fagforeningsrabat hos alle forsikringsselskaber?
Nej, fagforeningsrabatter varierer mellem selskaberne.
Mister jeg min elitestatus, hvis jeg skifter forsikringsselskab?
Nej, din skadefri historik og anciennitet kan overføres mellem forsikringsselskaber. Du skal bare oplyse dit gamle forsikringsselskab og policenummer, så det nye selskab kan hente dine oplysninger.
Er det bedst at betale årligt eller månedligt?
Det afhænger af selskabet. Hos selskaber som Topdanmark, der tilbyder månedlig betaling uden gebyr, er der ingen forskel. Hos selskaber med gebyrer for månedlig betaling er årlig forudbetaling billigst.
Senest opdateret: Februar 2026
Ansvarsfraskrivelse: Priseksempler og besparelser er baseret på gennemsnitlige markedspriser og kan variere afhængigt af individuel profil, bil og bopæl. Vi anbefaler altid at indhente personlige tilbud for præcis prisberegning.
Relaterede guides
Kilder og grundlag
Kilder tjekket 8. oktober 2026. Prisniveauer er vejledende og ikke tilbud. Se redaktionel metode og kilder.
Ansvarshavende redaktør på Bilforsikringer.nu. Læser selskabernes betingelser, følger Forbrugerrådet Tænks tests og Ankenævnets afgørelser. Står personligt på mål for indholdet.