På siden
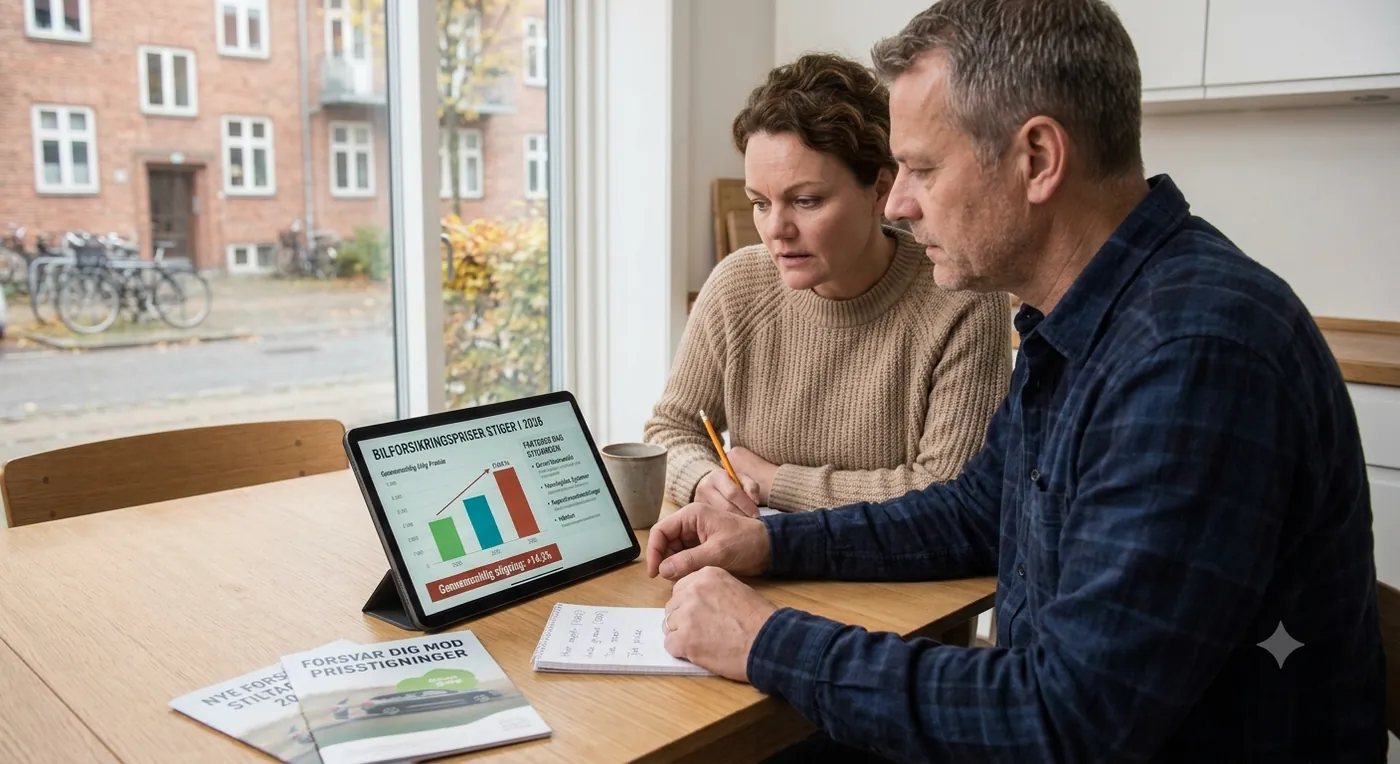
- Hvor meget er bilforsikringerne steget?
- Hvorfor stiger bilforsikringspriserne?
- Hvem rammes hårdest af prisstigningerne?
- 7 ting du kan gøre for at sænke din bilforsikring i 2026
- Skal jeg skifte forsikringsselskab?
- Hvad sker der, hvis du bare gør ingenting?
- Fremtidsudsigt: Vil priserne fortsætte med at stige?
- Resumé: Det vigtigste du kan gøre i dag
Bilforsikring er blevet dyrere, fordi der er flere skader, og reparationerne er blevet dyrere. FDM peger på stigende reparationsomkostninger og flere takserede skader som hovedårsagerne (FDM).
Sidst opdateret: februar 2026 | Skrevet af Emil Rostgaard Clausen, specialist i det danske forsikringsmarked
Har du kigget på din bilforsikring for nylig og tænkt: “Betalte jeg ikke mindre for et år siden?” Svaret er sandsynligvis ja. Bilforsikringspriserne er steget markant i Danmark det seneste år, og mange bilister mærker det direkte på pengepungen uden at vide, hvad de kan gøre ved det.
I denne artikel gennemgår vi årsagerne til prisstigningerne, hvem der rammes hårdest – og vigtigst af alt: hvad du konkret kan gøre for at sænke din forsikringsregning i dag.
Hvor meget er bilforsikringerne steget?
For visse grupper er stigningerne endnu mere mærkbare. Unge bilister og ejere af nyere elbiler har i nogle tilfælde oplevet stigninger på 15–25 procent.
Hvorfor stiger bilforsikringspriserne?
Forsikringsselskaberne hæver ikke priserne tilfældigt. Bag stigningerne i 2026 ligger en række konkrete faktorer, der påvirker branchen på globalt og nationalt plan.
Dyrere biler og dyrere reparationer
Moderne biler er teknologisk langt mere komplekse end for 10 år siden.
Globale forsyningskæder har desuden gjort reservedele dyrere og leveringstider længere, hvilket har presset reparationsomkostningerne yderligere. Forsikringsselskaberne har haft markant højere udbetalinger på skadesager, og det afspejles direkte i præmierne.
Stigende antal skader og svindel
Statistikker fra Dansk Forsikring & Pension viser, at antallet af anmeldte skader er steget de seneste år, og at omfanget af forsikringssvindel – herunder fiktive skader og manipulerede skadesopgørelser – koster branchen betydelige beløb. De omkostninger deles ud på alle forsikringstagere.
Inflation og øgede driftsomkostninger
Høj inflation har påvirket alt fra lønninger til leje af skadeværksteder. Timeprisen hos autoværksteder er steget betydeligt, og de øgede driftsomkostninger sendes videre til kunderne.
Elbilenes fremvækst
Elbiler er bilernes absolutte vækstmarked i Danmark, men de er også generelt dyrere at forsikre. Det presser priserne op – ikke bare for elbilsejere, men indirekte for markedet som helhed.
Kraftigere vejrfænomener
Skybrud, storme og oversvømmelser er blevet hyppigere og kraftigere i Danmark, og klimaskader udgør en stadig større del af forsikringsselskabernes udbetalinger. Havari-statistikker fra de seneste år viser markant stigning i vejrrelaterede skadesanmeldelser.
Hvem rammes hårdest af prisstigningerne?
Ikke alle bilister oplever de samme stigninger. Nogle grupper er hårdere ramt end andre.
Unge bilister
Unge bilister er i forvejen den dyreste gruppe at forsikre, og prisstigningerne rammer dem relativt hårdere. Vi har samlet en guide til unge bilister, der viser, hvad du kan gøre for at minimere udgifterne i den aldersgruppe.
Ejere af nye og dyre biler
Jo nyere og dyrere bilen er, desto mere påvirkes præmien af stigende reparationsomkostninger. Ejere af biler over 300.000 kr. – herunder mange elbiler og premium-SUV’er – oplever de største absolutte stigninger.
Bilister der ikke har sammenlignet i flere år
En af de mest oversete grupper er bilister, der bare fortsætter med den samme forsikring år efter år uden at sammenligne. Priserne reguleres automatisk hvert år, og loyale kunder beskyttes sjældent mod stigningerne. Har du ikke sammenlignet priser inden for de seneste 12 måneder, betaler du sandsynligvis for meget.
7 ting du kan gøre for at sænke din bilforsikring i 2026
Sammenlign tilbud fra flere selskaber – nu
Det er den mest effektive handling.
Brug sammenligningsværktøjet øverst på siden – det tager under 2 minutter og er gratis. Du er ikke forpligtet til at skifte, men du får et klart billede af, om du betaler for meget. Se vores oversigt over de billigste bilforsikringer for inspiration til, hvad markedet kan tilbyde.
Øg din selvrisiko
En selvrisiko er det beløb, du selv betaler ved en skade, inden forsikringen dækker resten. For mange erfarne bilister med lang skadefri historik er det en god strategi – de har statistisk set sjældent skader og sparer mere i præmie, end de risikerer i selvrisiko.
Overvej om du har den rigtige dækning
Mange bilister betaler for fuldkasko på en ældre bil, der realistisk set ikke er dækningen værd. Er din bil mere end 8–10 år gammel og under 50.000 kr. værd, giver det sjældent mening at betale for fuldkasko. Skift til en ansvarsforsikring – eventuelt kombineret med glasdækning – og sænk din præmie markant.
Omvendt: betaler du for lidt for dækning på en dyr, ny bil? En stor udbetaling ved totalskade uden kasko kan ødelægge din økonomi. Find balancen der passer til netop din bil og situation.
Saml dine forsikringer hos ét selskab
De fleste forsikringsselskaber tilbyder loyalitets- eller pakkerabatter, når du samler din bil-, hjem- og indboforsikring hos dem. Det er ikke altid den billigste løsning sammenlignet med at købe separat hos specialister – men det er værd at undersøge, når du alligevel sammenligner.
Undersøg elitebilisprogrammer
Nogle forsikringsselskaber tilbyder særligt fordelagtige priser til bilister med lang, ren kørselsprofil – det der kendes som elitebilist-ordninger. Har du mange år bag rattet uden skader og bøder, kan du potentielt kvalificere dig til priser, der er markant lavere end standardtariffen.
Tjek om månedlig eller årlig betaling er bedst for dig
Vælger du at betale din forsikring månedligt frem for at betale hele beløbet på én gang, lægger mange selskaber et administrationsgebyr oven i. Er det muligt at betale helårligt, sparer du typisk penge. Læs mere om fordele og ulemper ved månedlig betaling af bilforsikring for at forstå, hvornår det kan betale sig.
Skift på det rigtige tidspunkt
De fleste bilforsikringer kan opsiges med 30 dages varsel. Du behøver ikke vente til årsfornyelse. Har du modtaget en prisstigning fra dit nuværende selskab, er det et oplagt tidspunkt at handle – og et tidspunkt hvor du har ekstra motivation til at finde et bedre tilbud.
Skal jeg skifte forsikringsselskab?
Det afhænger af, hvad du finder, når du sammenligner. Er forskellen minimal, kan det godt give mening at blive, særligt hvis du er tilfreds med servicen.
Vær dog opmærksom på ikke kun at kigge på pris. Sammenlign også:
- Selvrisiko ved skader
- Dækningsomfang (hvad er inkluderet og hvad er ekskluderet?)
- Anmeldelsesproces og kundeservice
- Håndtering af totalskade og erstatningsværdi
Du kan læse grundige gennemgange af de enkelte selskaber i vores oversigt over forsikringsselskaber, hvor vi beskriver styrker, svagheder og typiske prisprofiler.
Hvad sker der, hvis du bare gør ingenting?
Mange bilister vælger at ignorere prisstigningerne. Det er forståeligt – det virker besværligt at skifte, og man ved ikke, om det kan betale sig. Men tallene taler for sig selv:
- Efter 1 år: 6.720 kr.
- Efter 2 år: 7.526 kr.
- Efter 3 år: 8.429 kr.
Over 3 år har du betalt 28.000 kr. for en forsikring, du måske kunne have fundet til 20.000 kr. i samme periode, hvis du skiftede til markedets bedste tilbud. Det er 8.000 kr. i spildte penge.
Fremtidsudsigt: Vil priserne fortsætte med at stige?
Brancheeksperter peger på, at bilforsikringspriserne vil fortsætte med at stige moderat i 2026 og ind i 2027. Årsagerne er strukturelle: dyrere biler, mere kompleks teknologi, klimaskader og stigende svindel er ikke midlertidige fænomener.
Det betyder ikke, at du som forbruger er magtesløs. Konkurrencen på det danske forsikringsmarked er høj, og selskaberne kæmper om kunderne. Det holder priserne i skak og betyder, at du ved aktiv sammenligning næsten altid kan finde et bedre tilbud end det, du automatisk bliver tilbudt som eksisterende kunde.
Vores bedste råd: sæt en kalendernotits til at sammenligne din bilforsikring hvert år. Det tager 10 minutter og kan spare dig tusindvis af kroner.
Resumé: Det vigtigste du kan gøre i dag
Du behøver ikke lave om på det hele på én gang. Det vigtigste skridt er det første: sammenlign din nuværende pris med, hvad markedet tilbyder i dag.
Brug sammenligningsværktøjet øverst på siden – det er gratis, uforpligtende og tager under 2 minutter.
Relaterede guides
Kilder og grundlag
Kilder tjekket 30. september 2026. Prisniveauer er vejledende og ikke tilbud. Se redaktionel metode og kilder.
Ansvarshavende redaktør på Bilforsikringer.nu. Læser selskabernes betingelser, følger Forbrugerrådet Tænks tests og Ankenævnets afgørelser. Står personligt på mål for indholdet.