På siden
- Fejl 1: Du sammenligner aldrig – og betaler loyalitetsskatten
- Fejl 2: Du har forkert dækning til bilens alder og værdi
- Fejl 3: Du opgiver de forkerte oplysninger – og betaler prisen
- Fejl 4: Du anmelder skader der koster dig mere end de giver
- Fejl 5: Du tænker ikke på forsikringen ved køb og salg af bil
- Bonusfejl: Du ignorerer dine tilvalg og betaler for dækning du aldrig bruger
- Hvad koster fejlene dig samlet?
- Hvad gør du nu?
- Ofte stillede spørgsmål
De fleste danskere betaler for meget, uden at vide hvorfor.
Af Emil Rostgaard Clausen, ansvarshavende redaktør · Opdateret 30. september 2026 · Sådan tester vi
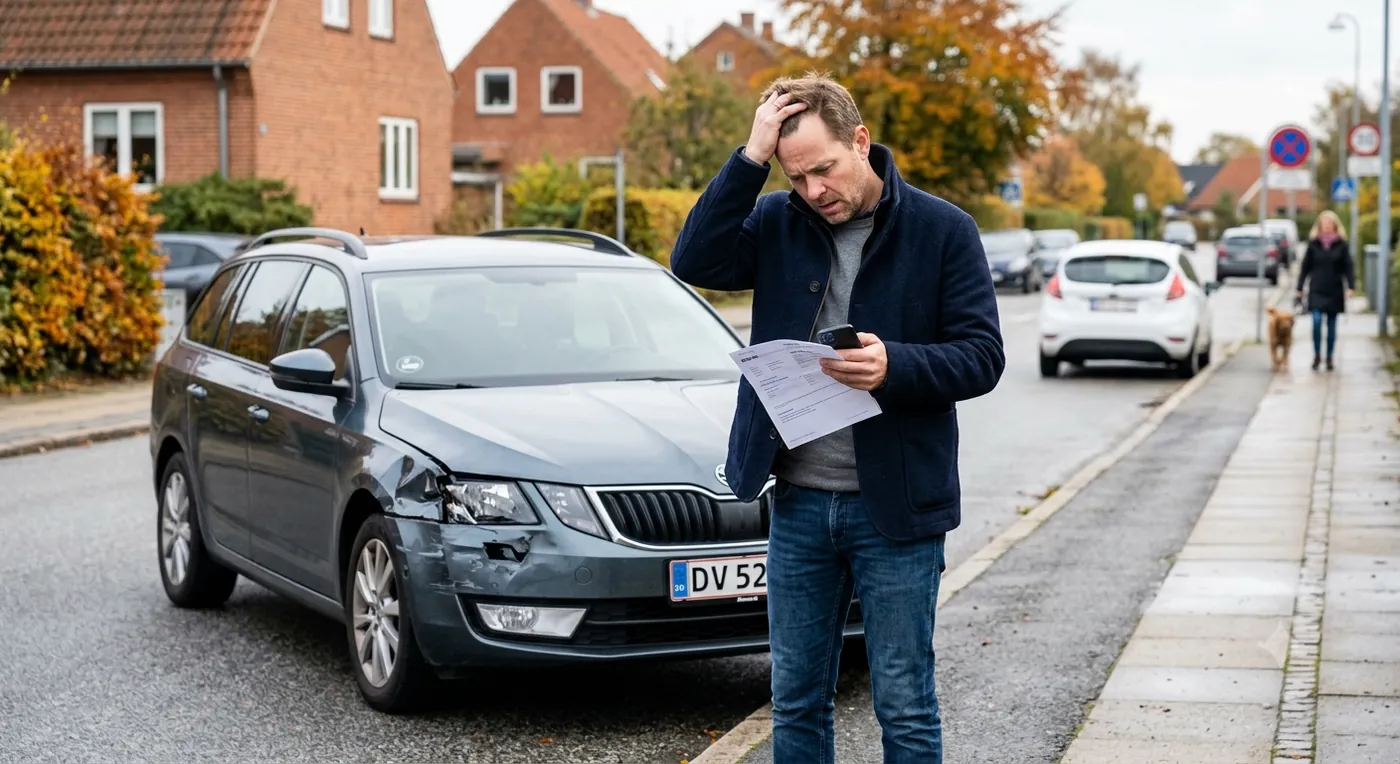
De fleste danskere bruger mere tid på at vælge en ny Netflix-serie end på at gennemgå deres bilforsikring. Det er dyrt. Bilforsikring er for mange bilister den tredjestørste faste udgift efter bolig og mad – og alligevel er det et område, hvor de samme fejl gentages år efter år.
Det handler sjældent om uvidenhed. Det handler om at forsikring er et komplekst produkt, og at selskaberne ikke ligefrem har incitament til at gøre det nemt at spare penge hos dem. Resultatet er, at millioner af kroner går tabt hvert år – fordelt på helt almindelige bilister der betaler for meget, er forkert dækket, eller begge dele på én gang.
Her er de fem fejl der koster mest – og præcis hvad du gør for at undgå dem
Fejl 1: Du sammenligner aldrig – og betaler loyalitetsskatten
Det er den dyreste fejl af dem alle, og den begås af langt de fleste danske bilister.
Når din forsikring automatisk fornyes hvert år, er det ikke en neutral handling fra selskabets side. Det er en forretningsstrategi. Selskaberne ved, at de fleste kunder ikke sammenligner – og de prissætter loyale kunder derefter. Det kaldes internt i branchen for en “loyalitetspræmie”, og det er ikke et tillæg du modtager. Det er en ekstraomkostning du betaler, fordi du ikke har kigget dig om.
Hvad du gør i stedet: Sæt en tilbagevendende påmindelse i din kalender én måned inden din forsikrings årsdag. Brug sammenligningsværktøjet øverst på siden og indhent minimum 3–5 tilbud. Det tager under 10 minutter og er sandsynligvis den mest rentable investering af tid du kan foretage i dit privatøkonomi i løbet af et år.
Vores oversigt over forsikringsselskaber giver dig et hurtigt overblik over markedets udbydere og hvem der typisk er konkurrencedygtige på dit bilmærke.
Fejl 2: Du har forkert dækning til bilens alder og værdi
Mange bilister kører rundt med fuldkaskoforsikring på en bil der er 12 år gammel og vurderet til 55.000 kr. Og omvendt: andre kører rundt med kun ansvarsforsikring på en bil til 280.000 kr. fordi de ikke har opdateret forsikringen siden de købte den.
Begge dele er dyre fejl – bare på forskellig måde.
Regnestykket holder ikke. Ansvarsforsikring eller delkasko er langt mere fornuftigt på biler under denne værdigrænse.
For lidt dækning: Kører du i en bil til 250.000 kr. med kun ansvarsforsikring, og du rammer ind i en mur, betaler du selv hele reparationen. Uden fuldkasko er det din private regning.
- Under 50.000–60.000 kr.: ansvarsforsikring
- 60.000–100.000 kr.: delkasko
- Over 100.000 kr. og/eller under 7–8 år gammel: fuldkasko
Bilens markedsværdi falder løbende, og din forsikringsdækning bør justeres derefter. Tjek hvert år om dækningen fortsat giver mening i forhold til bilens aktuelle pris på markedet.
Læs vores komplette guide til kaskoforsikring for at forstå hvornår den reelt er pengene værd – og hvornår den ikke er.
Fejl 3: Du opgiver de forkerte oplysninger – og betaler prisen
Forsikringsselskaberne beregner din præmie ud fra en lang række parametre. To af dem undervurderes konsekvent: årlig kørsel og parkeringsforhold.
Kørsel: Mange bilister opgiver 15.000–20.000 km om året, fordi det er et standardtal og det er det tal feltet er udfyldt med på mange sammenligningsplatforme. Men kører du faktisk kun 8.000–10.000 km om året, betaler du for meget. Tag et kig på din kilometertæller og oplys et realistisk tal.
Parkering: Parkerer du i en aflåst garage eller på en privat, indhegnet parkeringsplads, er risikoen for tyveri, indbrud og parkeringsskader markant lavere end hvis du parkerer på gaden i en storby. De fleste selskaber giver en direkte rabat for garage- eller carportparkering – men kun hvis du oplyser det. Mange glemmer at opdatere dette, når de eksempelvis bygger carport, lejer en parkeringsplads eller flytter til en adresse med lukket gård.
Hvad du ikke må gøre: Opgiv aldrig bevidst forkerte oplysninger for at spare på præmien. Oplyser du 8.000 km og kører 25.000, kan selskabet afvise eller reducere en erstatning med henvisning til fejlagtige oplysninger. Det er en fejl der kan koste hundredtusindvis af kroner ved en alvorlig skade.
Fejl 4: Du anmelder skader der koster dig mere end de giver
Dette er den fejl der overrasker flest mennesker, for den er modintuitiv. Du har forsikring – naturligvis skal du bruge den, når der sker en skade. Men det er ikke altid den klogeste beslutning.
Her er mekanismen: Når du anmelder en skade, betaler forsikringen erstatningen. Men du mister en del af din skadefri bonus, og din præmie stiger i de kommende år. Og den stigning kan sagtens overstige det erstatningsbeløb du modtog.
Et konkret eksempel: Din bil får en parkeringsskade. Din selvrisiko er 3.000 kr., så forsikringen udbetaler 5.500 kr. netto til dig.
Tommelfingerreglen: Indhent altid et uforpligtende reparationstilbud inden du anmelder. Hvis skaden kan klares for under 1,5–2 gange din selvrisiko, bør du som udgangspunkt betale selv og bevare bonussen.
Forstå hele regnestykket i vores guide til selvrisiko på bilforsikring – der er mange nuancer afhængigt af dit aktuelle bonusniveau og hvilken type skade det drejer sig om.
Fejl 5: Du tænker ikke på forsikringen ved køb og salg af bil
Denne fejl har to sider – og begge kan koste dyrt.
Ved køb: Mange bilkøbere research pris, tilstand og servicehistorik grundigt – men tænker på forsikringen allersidst. Det betyder at de tegner det første og bedste tilbud i en fart, inden de henter bilen. Det er dyrt. Tegner du den forkerte forsikring på dag ét, og aftalens løber et år ad gangen, kan du have betalt for meget i mange år inden du opdager det.
Derudover er der en fejl der kan have alvorlige konsekvenser: at køre hjem fra sælger uden forsikring. Det er ulovligt, og kører du galt, hæfter du personligt for alle skader. Tegn altid forsikringen digitalt, inden du starter motoren – det tager 5 minutter. Vores guide til bilforsikring ved køb af brugt bil gennemgår hele processen trin for trin.
Ved salg: Opsiger du ikke din forsikring samme dag som du omregistrerer bilen, betaler du præmie på en bil du ikke længere ejer. Det lyder banalt, men det glemmes overraskende ofte i kaosset ved et bilbytte. Og omvendt: sørger du ikke for at omregistrere bilen samme dag, hæfter du fortsat som registreret ejer – og din forsikring kan aktiveres, hvis den nye ejer kører galt inden omregistreringen er gennemført.
Husk også at bede om en bonusattest fra dit selskab, når du sælger. Den dokumenterer din skadefri historik og giver dig de bedste priser på din næste forsikring. Læs hele salgsforløbet i vores artikel om hvad der sker med forsikringen, når du sælger din bil.
Bonusfejl: Du ignorerer dine tilvalg og betaler for dækning du aldrig bruger
Det fortjener et kort tillæg. Mange forsikringer er over tid fyldt med tilvalg der automatisk fornyes – vejhjælp, erstatningsbil, udlandsdækning, glasdækning og lignende. Nogle af dem giver solid mening. Andre er overflødige.
Eksempler på tilvalg der ofte betales unødigt:
Udlandsdækning hos bilister der aldrig kører uden for Danmark.
Erstatningsbil hos bilister der har to biler i husstanden. Sidder du aldrig uden bil, er det et tilvalg du ikke behøver.
Vejhjælp hos bilister der allerede har det inkluderet via et ADAC-medlemskab, en kreditkortfordel eller bilens fabriksgaranti.
Hvad koster fejlene dig samlet?
Lad os lægge det hele sammen for en gennemsnitlig dansker, der begår de typiske fejl:
Det er realistiske tal, der rammer mange danske bilejere. For ejere af premium-mærker som Land Rover, Mercedes og BMW er tallene ofte i den høje ende af intervallet.
Hvad gør du nu?
Tre konkrete handlinger du kan tage i dag:
1. Sammenlign din forsikring via sammenligningsværktøjet øverst på siden. Tjek om du kan finde en lavere pris for den samme eller bedre dækning. Det tager under 10 minutter.
2. Tjek at din dækning matcher bilens markedsværdi. Hvad er din bil værd i dag? Sammenlign med BilBasen. Er den under 60.000 kr., er fuldkasko sandsynligvis ikke rentabelt længere. Er den over 150.000 kr. og du har delkasko, er du undervurderet.
3. Gennemgå dine tilvalg. Log ind på din netbank eller forsikringsapp og kig hvilke tilvalg du betaler for. Fjern det du ikke bruger.
Vil du have endnu mere konkret vejledning til at finde den billigste forsikring til netop din bil og situation, har vi samlet alt i vores guide til den billigste bilforsikring i Danmark.
Ofte stillede spørgsmål
Kan jeg skifte forsikringsselskab midt på året?
Ja, ved visse livshændelser – køb af ny bil, salg af bil, flytning og lignende – kan du skifte med kortere varsel end standardopsigelsesfristen. Ellers gælder typisk en måneds opsigelsesvarsel til årsafslutning. Tjek dine vilkår.
Mister jeg min skadefri bonus, hvis jeg skifter selskab?
Nej. Din skadefri bonus tilhører dig og overføres til det nye selskab. Hav en bonusattest klar fra dit nuværende selskab, inden du skifter.
Hvornår giver det mening at have fuldkasko?
Tommelfingerreglen: biler over 100.000 kr. og yngre end 7–8 år. Husk at bilens markedsværdi falder hvert år og vurderingen bør opdateres løbende. Læs hele gennemgangen i vores artikel om totalskade og markedsværdi for at forstå præcis hvad forsikringen udbetaler.
Hvad sker der, hvis jeg giver forkerte oplysninger til forsikringsselskabet?
Selskabet kan reducere eller afvise erstatningen, og i grove tilfælde kan policen annulleres med tilbagevirkende kraft. Oplys altid korrekte oplysninger – til gengæld bør du sørge for at oplysningerne er præcise og opdaterede, så du ikke betaler for mere end nødvendigt.
Hjælper det at ringe direkte til selskabet og forhandle?
Ja, hos visse selskaber. Nogle selskaber har lokale priser og rabatter der ikke fremgår af onlinesammenligninger. Det er altid værd at ringe og spørge om der er plads til justering – særligt hvis du kan dokumentere et konkurrerende tilbud.
Relaterede guides
Kilder og grundlag
Kilder tjekket 30. september 2026. Prisniveauer er vejledende og ikke tilbud. Se redaktionel metode og kilder.
Ansvarshavende redaktør på Bilforsikringer.nu. Læser selskabernes betingelser, følger Forbrugerrådet Tænks tests og Ankenævnets afgørelser. Står personligt på mål for indholdet.