På siden
- Forsikringen skal være tegnet inden du kører hjem
- Hvilken dækning skal du vælge til din brugte bil?
- Hvad koster forsikring på en brugt bil?
- Fem ting du skal gøre, inden du kører hjem
- Brugt elbil – særlige forsikringshensyn
- Brugt bil og unge bilister – en særlig udfordring
- Hvad hvis sælger stadig har forsikring på bilen?
- Hvad med forsikring på importeret brugt bil?
- Kan det betale sig at skifte forsikring på en allerede ejet brugt bil?
- Ofte stillede spørgsmål
Dækningen skal være på plads, før du kører fra sælger.
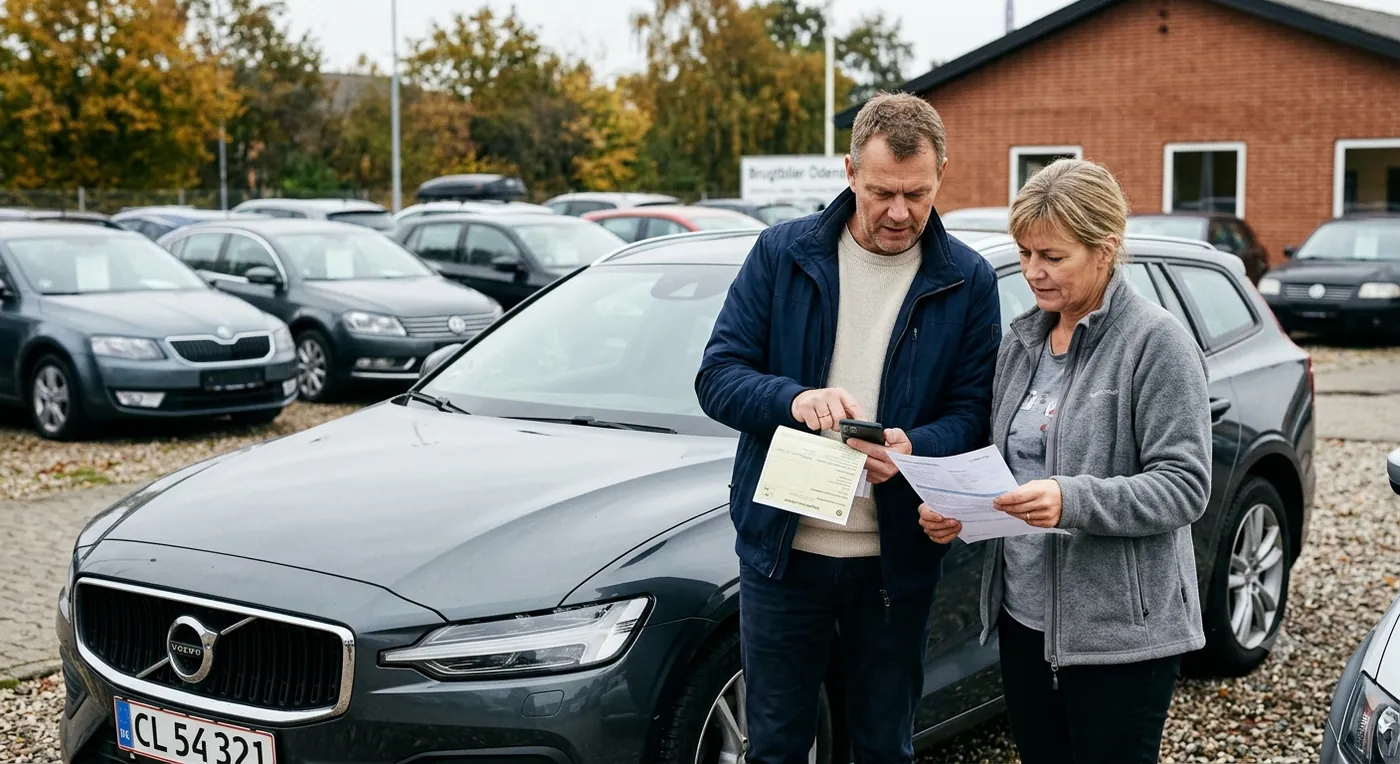
Køb af brugt bil er et af de mest spændende øjeblikke for mange bilister – og et af de mest oversete forsikringsmæssigt. De fleste brugte bilkøbere bruger timer på at research bilens historik, mekanik og pris, men tænker først på forsikringen i det øjeblik de sidder med nøglerne. Det er bagvendt.
Forsikringen skal være på plads, inden du kører bilen hjem fra sælger. Det er lovpligtigt, og konsekvenserne ved at køre uden forsikring kan være alvorlige. Men der er mere at tage stilling til end blot at tegne det første og bedste tilbud: hvilken dækning passer til bilens alder og pris? Hvad betaler du typisk? Og hvad sker der i perioden mellem køb og tegning?
Her får du det komplette overblik.
Forsikringen skal være tegnet inden du kører hjem
Det er et lovkrav. Alle biler der kører på offentlig vej i Danmark skal have en gyldig ansvarsforsikring. Kører du hjem fra sælger uden forsikring – selvom det kun er 20 minutter – er det ulovligt og kan resultere i bøde, inddragelse af kørekortet og personlig hæftelse for alle skader du måtte forvolde.
Heldigvis er det nemt og hurtigt at tegne forsikring i dag. De fleste selskaber tilbyder digital tegning, der er på plads på få minutter. Du skal blot bruge bilens registreringsnummer, og dækningen starter som regel med det samme.
Brug sammenligningsværktøjet øverst på siden inden du henter bilen – det tager under 2 minutter, er gratis, og sikrer at du er lovligt dækket fra første køretur.
Hvilken dækning skal du vælge til din brugte bil?
Det er det vigtigste spørgsmål, og svaret afhænger næsten udelukkende af bilens markedsværdi. Her er tommelfingerreglen som de fleste forsikringseksperter anbefaler:
Kun ansvarsforsikring – til biler under 50.000 kr.
Er bilen mere end 8–10 år gammel og vurderet til under 45.000–50.000 kr., giver det sjældent mening at betale for fuldkasko.
Ansvarsforsikringen er lovpligtig og dækker skader du påfører andre trafikanter, fodgængere og ejendom. Den dækker ikke skader på din egen bil.
Delkaskoforsikring – til biler på 50.000–100.000 kr.
Delkasko er en god mellemvej. Den dækker typisk tyveri, brand, glasskader og vejrskader – men ikke kollisionsskader på din egen bil. Er bilen i den mellemste prisklasse og relativt moderne, giver delkasko god beskyttelse mod de mest sandsynlige skader uden at koste fuld kaskopræmie.
Fuldkaskoforsikring – til biler over 100.000 kr.
Er bilen under 7–8 år og vurderet til over 100.000 kr., anbefaler vi fuldkaskodækning. Fuldkasko dækker kollisionsskader på din bil uanset skyldspørgsmålet – og det er den dækning der giver reel ro i hverdagen. Du kan læse meget mere om hvornår det kan betale sig i vores komplette guide til kaskoforsikring.
Hvad koster forsikring på en brugt bil?
Den hurtigste måde at finde din reelle pris er at sammenligne via vores værktøj øverst.
Fem ting du skal gøre, inden du kører hjem
Omregistrer bilen samme dag
Omregistreringen foregår digitalt via motorregisteret på skat.dk med MitID og tager under 5 minutter. Det er afgørende at omregistreringen sker samme dag som overdragelsen – ellers hæfter sælger fortsat som registreret ejer, og du kører teknisk set i en bil du ikke juridisk ejer.
Tegn forsikringen inden du starter bilen
Som nævnt er det ulovligt at køre uden forsikring. Tegn forsikringen digitalt, inden du forlader sælger. De fleste selskaber aktiverer dækningen med det samme. Du skal blot bruge bilens registreringsnummer og dine egne oplysninger.
Tjek bilens forsikringshistorik
Brug f.eks. Motorregisteret eller DMR til at tjekke om bilen har skader i historikken. En bil med mange anmeldte skader kan have skjulte følgeskader og kan potentielt koste mere at forsikre, hvis skadehistorikken er tilgængelig for selskaberne.
Oplyse din skadefri bonus korrekt
Din skadefri bonus følger dig fra din tidligere forsikring og kan sænke prisen markant. Hav din bonusattest klar, når du indhenter tilbud – eller oplyse det selskab du skifter fra, så de kan verificere det.
Sammenlign minimum 3–5 tilbud
Det første tilbud du modtager er sjældent det billigste. Prisforskellen på den samme bil og profil kan som nævnt udgøre tusindvis af kroner. Det tager under 2 minutter at sammenligne via siden her – og det er sandsynligvis den mest værdifulde investering af tid, du laver i hele bilkøbsprocessen.
Brugt elbil – særlige forsikringshensyn
Overvejer du en brugt elbil som din næste bil? Det er en voksende kategori i Danmark, og der er forsikringsmæssige særhensyn du bør kende til.
Det er vigtigt at sikre at kaskoforsikringen eksplicit dækker batteriskader ved kollision.
Batteridegradation er ikke dækket. At batteriet over tid mister kapacitet er slid og ælde – det dækkes hverken af forsikring eller garanti hos brugte elbiler der er ude af fabriksgarantien.
Markedsværdien falder hurtigt på visse elbiler. Særligt ældre elbiler med lille batteri (Leaf gen. 1, Zoe gen. 1) har lav markedsværdi – tag stilling til om fuldkasko er rentabelt ud fra den aktuelle vurderingspris.
Vi har samlet en komplet guide til alle overvejelserne i vores artikel om elbilforsikring.
Brugt bil og unge bilister – en særlig udfordring
Unge bilister under 25 der køber deres første brugte bil oplever en dobbelt udfordring: de betaler i forvejen markant mere i forsikring end erfarne bilister, og de har ikke opbygget skadefri bonus endnu.
Her er det ekstra vigtigt at:
- Vælge en bil med moderat markedsværdi og ikke for kraftig motor
- Sammenligne aktivt og ikke bare tage det første tilbud
- Overveje en høj selvrisiko for at holde præmien nede
- Spørge forældre om de kan stå som medejere (det kan i visse tilfælde sænke prisen)
Vores guide til bilforsikring for 18-årige giver meget mere specifik vejledning til den aldersgruppe.
Hvad hvis sælger stadig har forsikring på bilen?
Det er et klassisk spørgsmål: sælger har forsikring på bilen – kan du bare køre hjem på den?
Svaret er nej. Forsikringen er tegnet af sælger på sælgers bil. Den dækker ikke dig som ny ejer. I det øjeblik du overtager bilen og kører hjem, kører du ulovligt uden gyldigt forsikringsgrundlag – uanset om sælgers forsikring teknisk set stadig er aktiv.
Der er ingen gråzone her. Tegn din egen forsikring inden du kører.
Hvad med forsikring på importeret brugt bil?
Køber du en brugt bil importeret fra udlandet – f.eks. en tysk brugt bil eller en bil fra Sverige – gælder de samme regler. Bilen skal registreres i Danmark og have dansk forsikring, inden den kører på danske veje.
Importbiler kan i visse tilfælde være dyrere at forsikre, særligt hvis:
- Reservedele er sværere at skaffe end for dansksolgte modeller
- Bilen har et udenlandsk udstyrs- eller motorvariant der er sjælden i Danmark
- Synsrapporten viser skader eller ombygninger
Er du i tvivl om hvad forsikringen på en importbil koster, kan du bruge sammenligningsværktøjet øverst – blot oplyse bilens registreringsnummer efter den er indregistreret i Danmark.
Kan det betale sig at skifte forsikring på en allerede ejet brugt bil?
Rigtig mange danskere kører rundt i en brugt bil med den forsikring der fulgte med ved købet – eller den de tegnede hurtigt og aldrig siden har tjekket. Det er dyrt.
Har du ikke sammenlignet din forsikring inden for det seneste år, er der god sandsynlighed for at du betaler for meget.
Det er særligt relevant for brugte biler, fordi bilens markedsværdi falder løbende – og det kan betyde at du betaler for fuldkasko på en bil, der nu er så lav i værdi at delkasko giver bedre mening. Se vores guide til den billigste bilforsikring for konkrete tips til at optimere dækning og pris.
Selskaberne må ikke afvise ansvarsforsikring alene på grund af RKI. Læs mere om bilforsikring trods RKI.
Overvejer du at lease frem for at købe? Se om leasingbil eller købt bil er billigst at forsikre.
Ofte stillede spørgsmål
Kan jeg køre hjem fra sælger, inden jeg har tegnet forsikring?
Nej. Det er ulovligt at køre bil på offentlig vej uden gyldig ansvarsforsikring. Tegn forsikringen digitalt inden du starter bilen – det tager under 5 minutter.
Hvad sker der, hvis jeg kører hjem på sælgers forsikring?
Sælgers forsikring dækker ikke dig som ny ejer. Sker der en skade, hæfter du personligt for alle omkostninger. Det er ikke en gråzone – det er ulovligt.
Kan jeg forsikre en bil jeg ikke ejer endnu?
Ja. Du kan godt tegne forsikring på en bil inden omregistreringen er gennemført – blot oplyse registreringsnummeret. Det er helt normalt og nødvendigt for at bilen er dækket fra første køretur.
Hvad sker der med skadefri bonus, når jeg køber ny bil?
Din skadefri bonus tilhører dig og ikke bilen. Den overføres automatisk til din nye forsikring. Husk at oplyse dit nuværende selskab og din bonusprocent, når du indhenter tilbud. Læs mere om hvad bonus betyder for prisen i vores ordbog under selvrisiko og bonus-begreber.
Er det billigere at forsikre en brugt bil end en ny?
Typisk ja, fordi markedsværdien er lavere og dermed forsikringsselskabets maksimale udbetaling ved totalskade er mindre. Dog kan ældre biler med dyre reservedele eller sjælden teknologi godt koste mere at forsikre end nyere modeller af samme mærke.
Hvornår giver delkasko mere mening end fuldkasko?
Når bilens markedsværdi er under 80.000–100.000 kr. og den er mere end 6–7 år gammel.
Relaterede guides
Kilder og grundlag
Kilder tjekket 8. oktober 2026. Prisniveauer er vejledende og ikke tilbud. Se redaktionel metode og kilder.
Ansvarshavende redaktør på Bilforsikringer.nu. Læser selskabernes betingelser, følger Forbrugerrådet Tænks tests og Ankenævnets afgørelser. Står personligt på mål for indholdet.